Branchenlösung · Verlage
Künstlersozialabgabe für Verlage
Verlage sind die klassischen Verwerter im Sinne des KSVG. Honorare an Autoren, Übersetzer, Illustratoren und Lektorate sind ab dem ersten Euro abgabepflichtig. KSKlar erfasst diese Zahlungen und bildet daraus die Jahressumme für die Entgeltmeldung.
Der klassische Verwerter: viele Honorare, klare Pflicht
Kaum eine Branche ist so eindeutig abgabepflichtig wie das Verlagswesen. Wer Bücher, Zeitschriften oder digitale Publikationen herausgibt, beauftragt laufend freie Autoren, Übersetzerinnen, Journalisten, Illustratoren und Lektorate. Das KSVG nennt Verlage ausdrücklich als typische Verwerter (§ 24 Abs. 1 Satz 1 Nr. 1 KSVG), und anders als bei der Generalklausel gibt es hier keine Bagatellgrenze. Schon das erste Honorar an einen freien Autor begründet die Abgabepflicht.
Die eigentliche Arbeit steckt nicht in der Frage, ob gemeldet werden muss, sondern in der korrekten Erfassung: Welche Zahlung war ein Honorar an eine natürliche Person, welche ging an eine GmbH, und war die Leistung künstlerisch oder publizistisch? Grundlagen dazu finden Sie im Wissensartikel zum Lektorat und der KSK.
Wie gut Ihr Verlag Meldung, Vorauszahlung und Aufzeichnungen bereits umsetzt, zeigt der Kurzcheck für Verlage in sechs Fragen.
Welche Honorare ein Verlag melden muss
Abgabepflichtig sind Honorare an selbstständige Künstler und Publizisten, sofern es sich um natürliche Personen, Einzelunternehmen oder eine GbR handelt. Zahlungen an juristische Personen wie GmbH, UG oder AG bleiben außen vor, ebenso Zahlungen an eine OHG oder KG. Typisch für Verlage sind:
- Autorinnen und Autoren, freie Journalistinnen und Journalisten
- Übersetzerinnen und Übersetzer literarischer und publizistischer Werke
- Lektorinnen und Lektoren, die Texte redaktionell bearbeiten
- Illustratoren, Grafiker und Cover-Gestalterinnen
- Fotografinnen und Fotografen für Bildstrecken und Titel
Ob eine konkrete Tätigkeit unter die Abgabe fällt, klärt unsere Übersicht der KSK-Berufe. Die drei Grundbedingungen der Abgabepflicht erklärt der Artikel zur KSK-Pflicht.
Was in die Entgeltmeldung gehört
Bis zum 31. März des Folgejahres meldet jeder abgabepflichtige Verlag die Summe der im Vorjahr gezahlten abgabepflichtigen Entgelte an die Künstlersozialkasse (§ 27 Abs. 1 KSVG). Der Meldebogen hat dafür ein einziges Betragsfeld, eine Aufteilung nach Kunstbereichen fragt er nicht ab. Woher diese Entgelte bei Verlagen typischerweise stammen:
Wort
Autoren, Journalisten, Übersetzer, Lektorate. Der größte Posten im Verlag.
Bildende Kunst
Illustration, Cover- und Buchgestaltung, Fotografie.
Musik
Relevant vor allem bei Hörbüchern und Vertonungen.
Darstellende Kunst
Etwa Sprecherinnen und Sprecher bei Hörbuchproduktionen.
Wie die Meldung im Detail funktioniert, zeigt der Artikel zur Entgeltmeldung. KSKlar erfasst jede abgabepflichtige Zahlung laufend, sodass die Jahressumme für den Meldebogen am Jahresende bereits steht.
Beispielrechnung
Ein Verlag zahlt in einem Jahr 40.000 Euro an freie Autorinnen und Lektoren (Bereich Wort) und 10.000 Euro an Illustratoren (bildende Kunst), zusammen 50.000 Euro abgabepflichtige Honorare.
- Abgabepflichtige Honorare
- 50.000,00 EUR
- Abgabesatz 2026
- 4,9 %
- Künstlersozialabgabe
- 2.450,00 EUR
Prüfen Sie Ihren eigenen Fall im KSK-Rechner. Der Abgabesatz 2026 beträgt 4,9 Prozent.
Was KSKlar automatisiert
Von der Rechnung zur vorbereiteten Entgeltmeldung
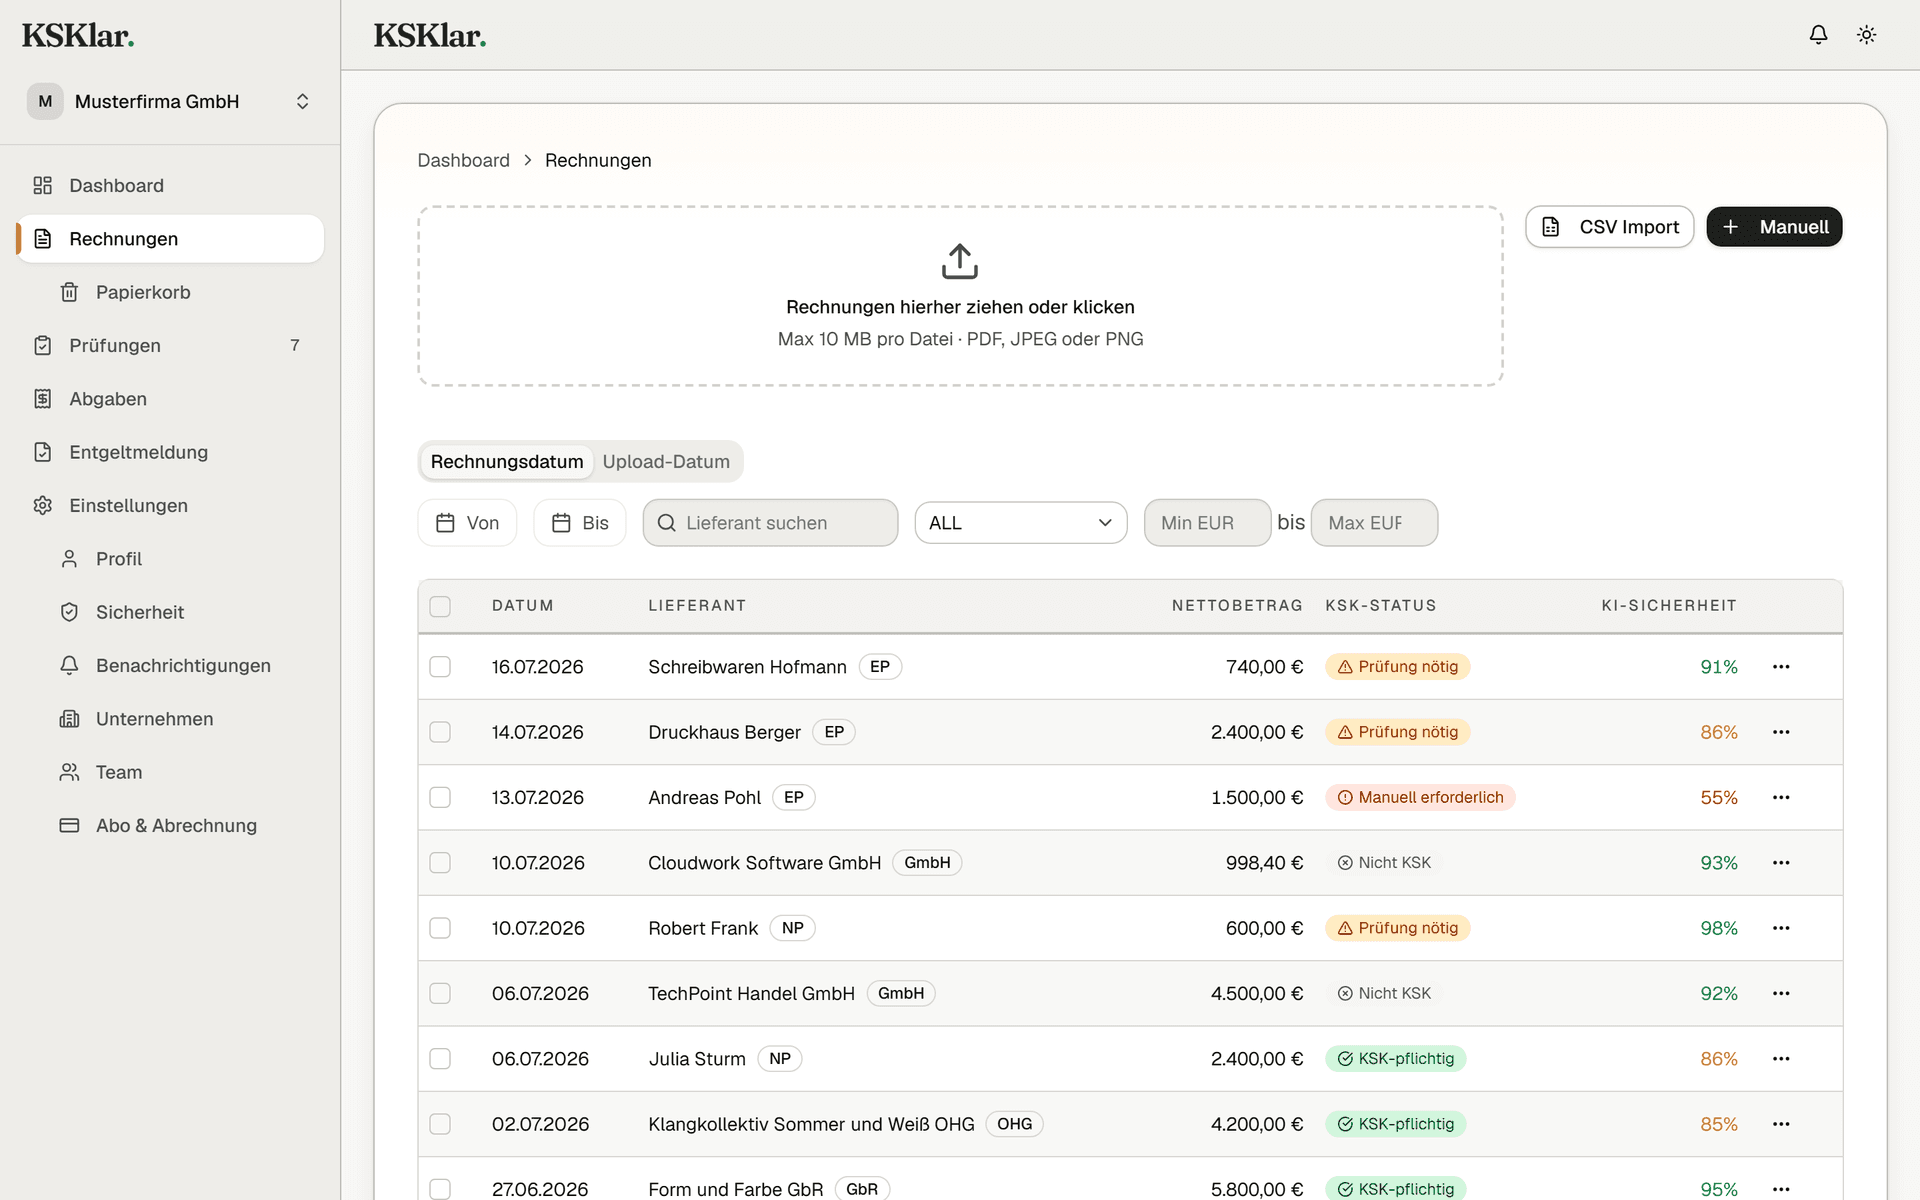
KSKlar nimmt Ihnen die wiederkehrende Fleißarbeit ab: Rechnungen einlesen, relevante Honorare erkennen, Entgelte summieren, Fristen einhalten. Die abschließende Einschätzung treffen Sie, KSKlar bereitet sie vor.
Rechnungen einlesen
Laden Sie Eingangsrechnungen als PDF oder CSV hoch. KSKlar liest Rechnungssteller, Betrag und Leistungsbeschreibung aus, ganz ohne manuelles Abtippen.
KI-Klassifikation
KSKlar schätzt anhand der Kriterien des KSVG ein, welche Honorare künstlerisch oder publizistisch und damit abgabepflichtig sind. Die Entscheidung bestätigen Sie.
Entgeltmeldung vorbereiten
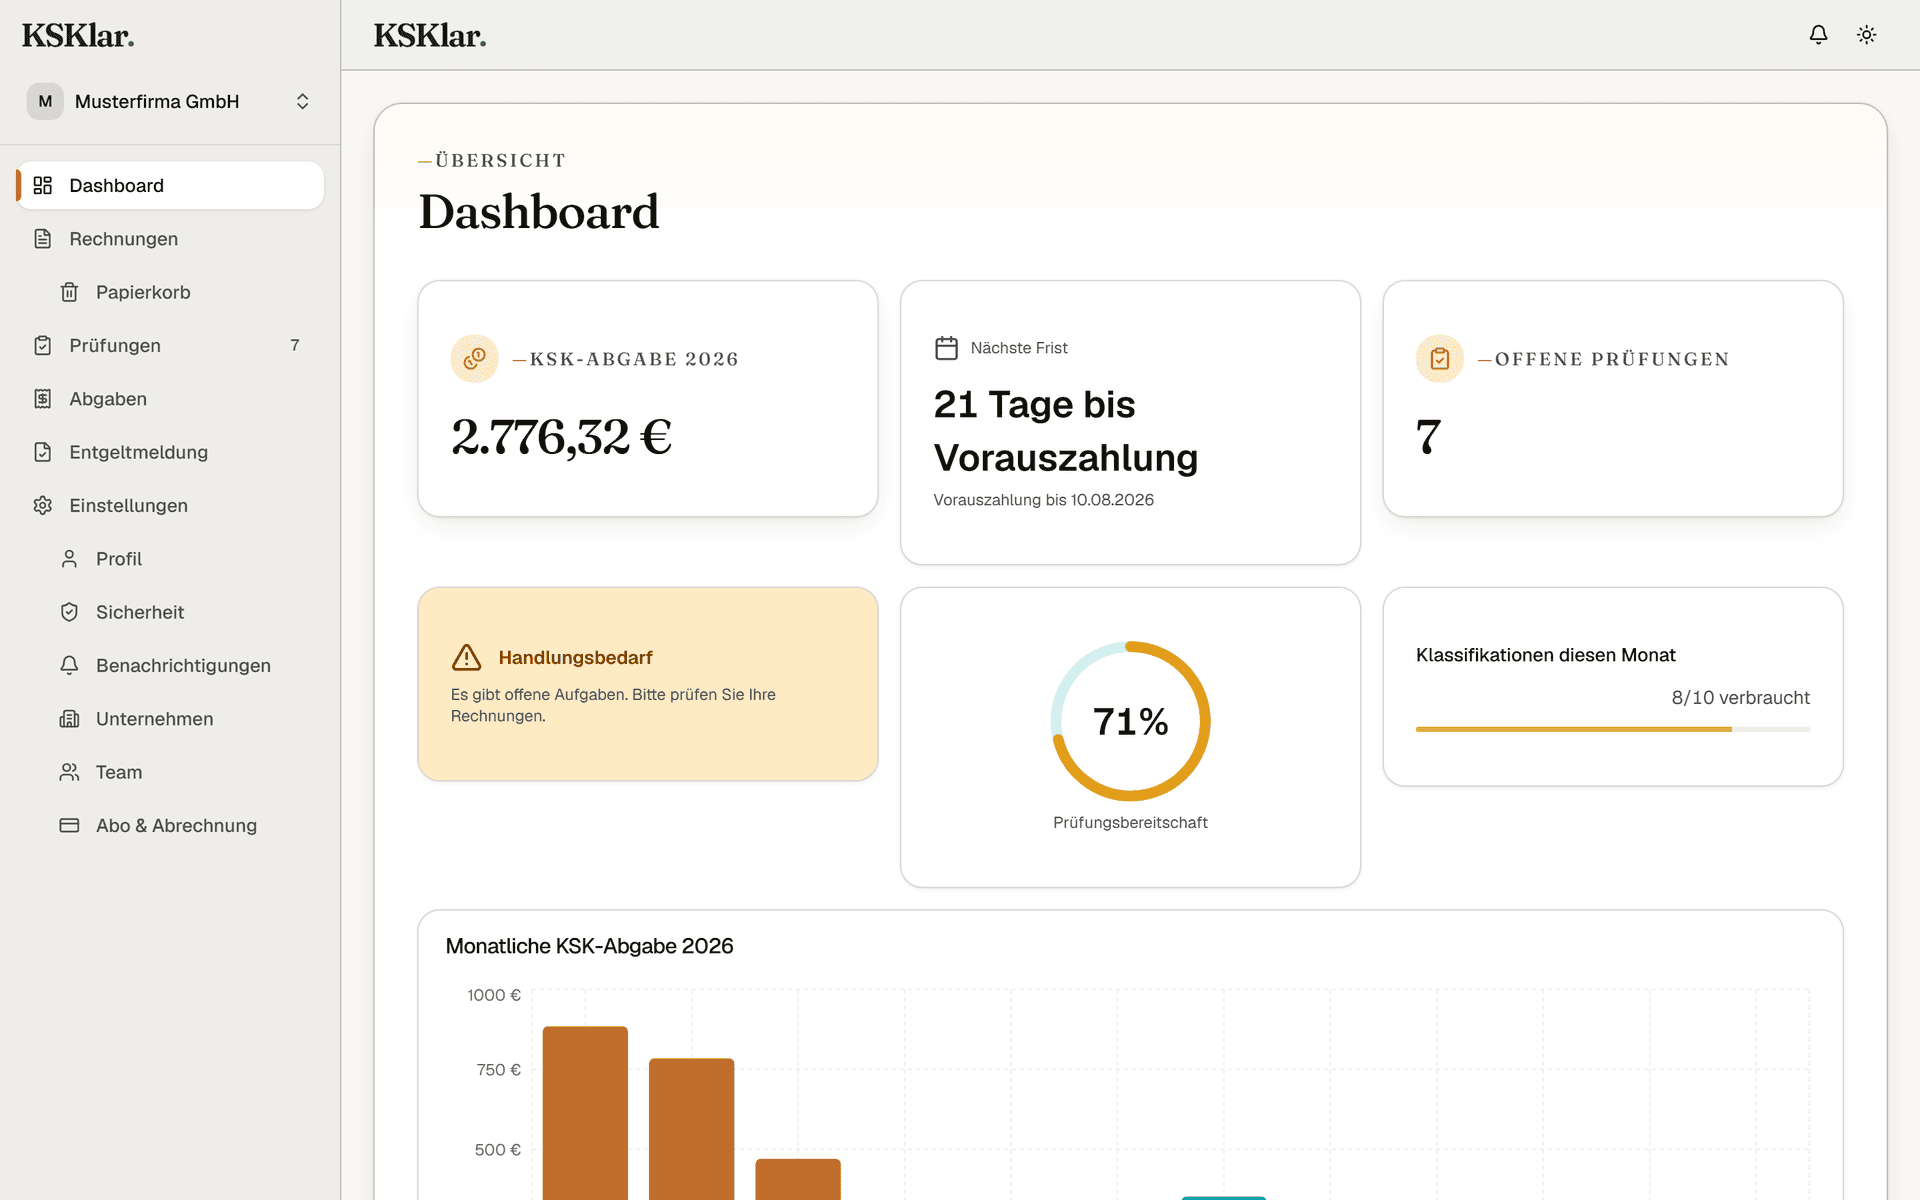
KSKlar summiert die relevanten Entgelte zur Jahressumme und erstellt eine Übertragungshilfe für Ihre Entgeltmeldung. Den Betrag tragen Sie in den Meldebogen oder die Online-Meldung der Künstlersozialkasse ein.
Fristen im Blick
KSKlar erinnert an die jährliche Entgeltmeldung zum 31. März und an die monatliche Vorauszahlung, damit keine Frist unbemerkt verstreicht.
Häufige Fragen von Verlagen
- Sind Verlage immer KSK-abgabepflichtig?
- Ja, Buch-, Presse- und sonstige Verlage sowie Presseagenturen sind ausdrücklich als typische Verwerter im KSVG genannt (§ 24 Abs. 1 Satz 1 Nr. 1 KSVG). Sobald ein Verlag selbstständige Autoren, Übersetzer, Illustratoren oder Lektorate beauftragt, ist er grundsätzlich abgabepflichtig. Eine Bagatellgrenze gibt es für Katalog-Verwerter nicht.
- Fallen Honorare an Übersetzer und Lektoren unter die Abgabe?
- In der Regel ja. Übersetzungen literarischer und publizistischer Werke sowie das Lektorat zählen zum Bereich Wort und gelten als publizistische Tätigkeiten im Sinne des § 2 KSVG. Das reine Korrektorat kann als überwiegend technische Leistung anders zu bewerten sein. Entscheidend ist die konkrete Tätigkeit im Einzelfall.
- Was ist mit Zahlungen an eine Verlags-GmbH oder Agentur-GmbH?
- Zahlungen an juristische Personen wie GmbH, UG oder AG lösen keine Künstlersozialabgabe aus. Abgabepflichtig sind nur Honorare an natürliche Personen, Einzelunternehmen und die GbR, nicht jedoch an eine OHG oder KG. Beauftragt Ihr Verlag einen Autor über dessen GmbH, fällt für dieses Honorar keine Abgabe an.
- Was meldet ein Verlag an die Künstlersozialkasse?
- Bis zum 31. März meldet der Verlag die Summe der im Vorjahr gezahlten abgabepflichtigen Entgelte als einen Betrag (§ 27 Abs. 1 KSVG). Eine Aufteilung nach Kunstbereichen verlangt der Meldebogen nicht. Bei Verlagen stammen die Entgelte meist von Autoren, Journalisten, Übersetzern und Lektoraten sowie von Illustration und Covergestaltung.
Entgeltmeldung ohne Rätselraten
Fragen Sie eine Einladung zur geschlossenen Einführungsphase an und lassen Sie KSKlar Ihre Autoren-, Übersetzer- und Illustratoren-Honorare erfassen und die Jahressumme für die Meldung vorbereiten.
Dieser Artikel informiert über rechtliche Themen rund um die Künstlersozialabgabe nach KSVG. Er ersetzt keine individuelle Rechts- oder Steuerberatung. Die rechtliche Bewertung im Einzelfall bleibt bei Ihnen bzw. Ihrem Steuerberater.